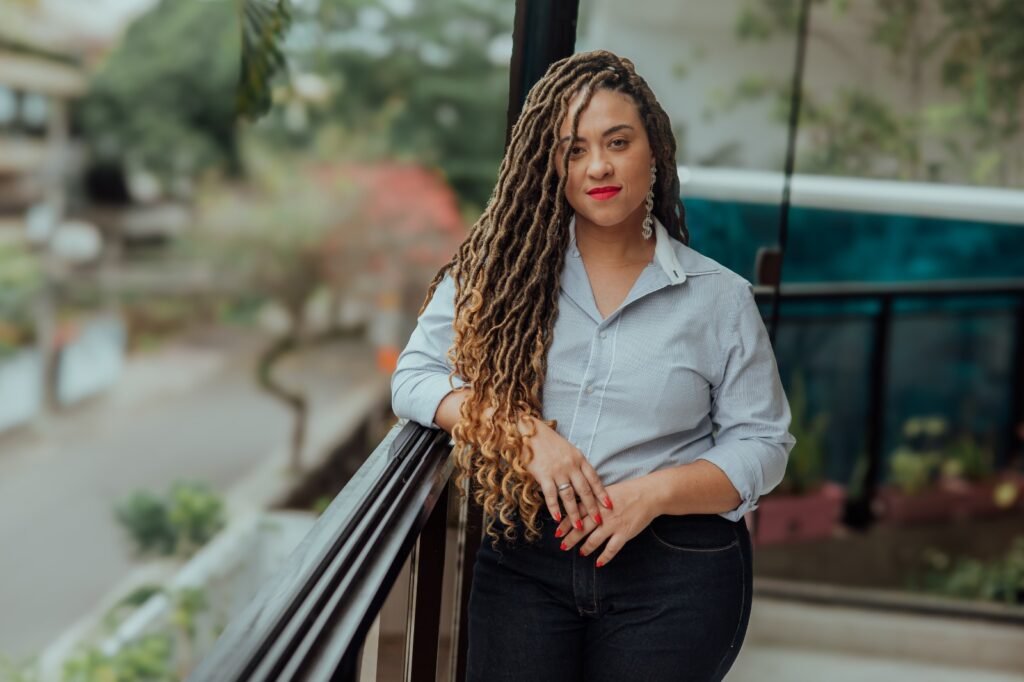
| Especialista em educação financeira, Talita Lima analisa como o consumo, a ausência de reservas e os hábitos financeiros contribuem para o endividamento das famílias |
O endividamento continua fazendo parte da realidade da maioria das famílias brasileiras. Em outubro de 2026, 81,6% dos lares do país tinham algum tipo de dívida, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC), da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC). O cenário chama atenção para a necessidade de discutir não apenas o acesso ao crédito, mas também a forma como as pessoas administram seus recursos e planejam a vida financeira.
Para a especialista em Educação Financeira Talita Lima, o endividamento não pode ser analisado exclusivamente pela perspectiva da renda. A maneira como cada pessoa se relaciona com o dinheiro, os hábitos de consumo e a dificuldade de estabelecer prioridades também precisam entrar nessa discussão.
Bacharel em Ciências Náuticas e pós-graduada em Educação Financeira e Neurociências pela UNOESTE, Talita construiu sua trajetória profissional durante oito anos de trabalho embarcada e, posteriormente, como consultora no setor de petróleo e gás. Nesse período, observou uma situação recorrente: profissionais com salários acima da média que não possuíam reservas suficientes para enfrentar períodos de desemprego ou imprevistos. Alguns permaneciam em trabalhos nos quais não estavam felizes porque não tinham condições financeiras de abrir mão da remuneração, nem mesmo temporariamente.
A experiência contribuiu para que ela direcionasse sua carreira à educação financeira. Sua abordagem considera os aspectos comportamentais e emocionais envolvidos nas decisões econômicas. “É importante entender que a relação com o dinheiro não começa e termina na matemática. Muitas decisões de consumo são influenciadas pelo que sentimos, pelo ambiente em que vivemos e pelo padrão de vida que somos estimulados a manter. Quando não existe consciência sobre essas escolhas, podemos comprometer nossa renda e assumir compromissos que não conseguimos sustentar”, explica.
A exposição constante a padrões de vida nas redes sociais, a publicidade e a facilidade de acesso ao crédito podem estimular a aquisição de produtos e serviços que nem sempre correspondem às possibilidades financeiras de quem consome. Nesse contexto, o parcelamento de compras e o uso recorrente do cartão de crédito podem criar uma percepção equivocada de disponibilidade de dinheiro, fazendo com que o consumidor considere apenas o valor das parcelas, sem avaliar o conjunto dos compromissos assumidos.
A relação emocional com o dinheiro também merece atenção. O consumo pode estar associado à busca por pertencimento, reconhecimento, recompensa ou alívio de frustrações. Quando essas motivações não são percebidas, a organização financeira tende a se tornar mais difícil, inclusive entre pessoas com rendimentos elevados.
Na avaliação de Talita, a educação financeira não deve ser confundida com privação ou com a necessidade de eliminar gastos relacionados ao lazer e ao bem-estar. O primeiro passo é compreender a realidade financeira de cada pessoa, identificando dívidas, despesas fixas e variáveis, hábitos de consumo e objetivos pessoais. A partir desse diagnóstico, é possível estabelecer estratégias de organização, formar reservas e planejar investimentos de curto, médio e longo prazo.
A construção de uma reserva financeira é fundamental para enfrentar imprevistos sem depender imediatamente de empréstimos ou comprometer ainda mais a renda. O planejamento também contribui para ampliar a autonomia nas decisões, permitindo que as pessoas compreendam as modalidades de investimento, avaliem riscos e escolham alternativas de acordo com suas necessidades.
Além do atendimento a pessoas físicas, Talita desenvolve, desde 2022, projetos de educação financeira para empresas e instituições públicas e privadas. As iniciativas incluem cursos, palestras, mentorias em grupo e acompanhamento individual de profissionais estratégicos. A discussão também tem relevância no ambiente corporativo, uma vez que dificuldades financeiras podem repercutir na rotina profissional e nas relações pessoais dos trabalhadores.
De acordo com a pesquisa Global de Atitudes sobre Benefícios 2024 da WTW o desempenho no trabalho dos empregados das empresas é afetado devido aos problemas financeiros. Funcionários com dificuldades financeiras têm 1,4x mais chances de desenvolver condições crônicas de saúde e 1,5x mais possibilidades de se ausentar do trabalho devido a problemas emocionais.
Esses dados reforçam a conexão entre questões financeiras e a saúde física e mental, impactando diretamente a produtividade da empresa. Outro dado relevante é que 70% dos funcionários gostariam que as ferramentas de educação financeira fossem oferecidas nos pacotes de benefícios das empresas. Somado a isso, 53% afirmaram que confiariam mais nos produtos financeiros oferecidos por seus empregadores do que em soluções encontradas no mercado.
Para a especialista, ampliar o acesso à educação financeira é uma forma de contribuir para que os indivíduos compreendam melhor suas decisões e tenham mais condições de lidar com os próprios recursos. Falar sobre dinheiro, portanto, vai além de ensinar a economizar ou investir. Envolve compreender hábitos, reconhecer prioridades e construir condições para enfrentar imprevistos e realizar projetos sem depender exclusivamente da próxima remuneração.